Anschaffungskapital, Finanzierungsbedingungen und erste Auszahlung
Hinzufügen eines vielseitigen 2 Tonnen Mini-Excavator zu einer Maschinenflotte erfordert die Bewertung der anfänglichen Kapitalinvestitionen neben den langfristigen Liquiditätsanforderungen . Auf dem aktuellen globalen Markt für Baumaschinen liegen die Beschaffungspreise zwischen zwanzigtausend US-Dollar für einfache Einstiegsmodelle und über fünfzigtausend US-Dollar für Premium-Maschinen mit geschlossenen, klimatisierten Fahrerkabinen, fortschrittlichen proportionalen Hydrauliksystemen und integrierter Telematik . Modelle der Mittelklasse, die strukturelle Robustheit mit effizienter Kraftstoffversorgung vereinen, liegen typischerweise im Preisbereich zwischen dreißigtausend und fünfzigtausend US-Dollar . Die Finanzierung von Ausrüstung über Geschäftsbanken und Kreditnetzwerke bietet strukturierte Rückzahlungspläne mit Laufzeiten von vierundzwanzig bis zweiundsiebzig Monaten . Gesicherte Ausrüstungsdarlehen erfordern in der Regel eine Anzahlung von zehn bis zwanzig Prozent, was eine anfängliche Eigenkapitalbindung zwischen viertausend und zehntausend Dollar bedeutet . Die Beurteilung der kurzfristigen Erschwinglichkeit erfordert es, über einfache monatliche Darlehensraten hinauszuschauen, um die gesamten Finanzierungskosten, die vom Kreditgeber erhobenen Bearbeitungsgebühren sowie saisonale Umsatzschwankungen zu berechnen, die sich auf die monatlichen Liquiditätsreserven auswirken .
Langfristige Eigentumskosten, Abschreibungen und steuerliche Anreize
Unmittelbares Eigentum erschließt erhebliche steuerliche Vorteile und einen vorhersehbaren langfristigen Vermögenswert . Ein gut gewartetes 2 Tonnen Mini-Excavator behält nach drei Jahren kontinuierlichem Einsatz im Feld rund sechzig bis fünfundsechzig Prozent seines ursprünglichen Kaufwerts bei und bietet damit einen starken Wiederverkaufsschutz . Aus steuerplanerischer Sicht bieten Investitionen in Sachanlagen wertvolle sofortige Abschreibungsmöglichkeiten gemäß den Vorschriften des Abschnitts 179 können qualifizierte Unternehmen die gesamten Anschaffungskosten für förderfähige Ausrüstung im Jahr ihres Inbetriebnahmes vollständig steuerlich absetzen und so ihre unmittelbaren Steuerverpflichtungen erheblich senken. zusätzliche Sonderabschreibungsregelungen ermöglichen es Auftragnehmern, die Abschreibung von Vermögenswerten zu beschleunigen und so während aggressiver Expansionsphasen Betriebskapital zu bewahren. jährliche Betriebskosten – darunter Ölwechsel, Austausch hydraulischer Filter, Kontrollen der Laufwerke sowie zwingend vorgeschriebene Maschinenversicherungen – liegen typischerweise zwischen eintausend und viertausend Dollar, abhängig von den Betriebsstunden und den Baustellenbedingungen. bei hoher Maschinenauslastung verwandeln steuerliche Abschreibungen und starke Wiederverkaufswerte der Ausrüstung feste Eigentumskosten in kostengünstige operative Kapazität. .
Betriebs- und Kapital-Leasingmodelle für kompakte Geräte
Auftragnehmer, die Flexibilität ohne sofortige Schuldenverpflichtungen suchen, prüfen häufig Maschinen-Leasingvereinbarungen. . Geräteleasingverträge fallen in zwei unterschiedliche operative Kategorien: Operating Leases und Capital Leases . Ein Operating Lease funktioniert wie ein langfristiger Mietvertrag, bei dem der Verleiher das Eigentum am Gerät behält . Die monatlichen Zahlungen bleiben niedriger, da sie nur die prognostizierte Abschreibung des Geräts sowie Finanzierungsmargen über zwölf bis sechzig Monate abdecken . Bei Ablauf des Leasingvertrags stehen folgende Optionen zur Verfügung: Rückgabe des Geräts, Verlängerung der Laufzeit oder Kauf des Geräts zum beizulegenden Zeitwert . Ein Capital Lease hingegen funktioniert ähnlich einem strukturierten Darlehen und überträgt operative Risiken sowie Eigentumsvorteile auf den Leasingnehmer . Vermögenswerte und Verbindlichkeiten aus Capital Leases erscheinen direkt in der Unternehmensbilanz; dies erfordert höhere monatliche Zahlungen, ermöglicht aber den endgültigen Erwerb des Geräts gegen eine geringe Abschlussgebühr . Die Wahl zwischen diesen Strukturen hängt von den bilanziellen Präferenzen des Unternehmens, Zielen zur Liquiditätserhaltung und mehrjährigen Projektplanungen ab .
Versteckte Kosten, Nutzungsbeschränkungen und Abnutzungsstrafen
Während Leasing die kurzfristige Liquidität erhält, können vertragliche Einschränkungen unerwartete betriebliche Kosten verursachen . Die meisten Maschinen-Leasingverträge sehen strenge jährliche Nutzungsbeschränkungen vor, üblicherweise begrenzt auf fünf- bis achthundert Betriebsstunden pro Jahr . Das Überschreiten dieser vertraglichen Schwellenwerte führt zu erheblichen Strafzuschlägen von fünfzehn bis dreißig Dollar pro zusätzlicher Motorstunde, wodurch die erwarteten Liquiditätsvorteile rasch schwinden . Darüber hinaus legen Rückgabeinspektionen strenge Verschleißstandards fest . Während oberflächliche Lackkratzer als normale Baustellenabnutzung gelten, lösen beschädigte Gummilaufketten, Risse im Glas oder abgenutzte Hydraulikzylinder kostspielige Reparaturrechnungen vor der Vertragsunterzeichnung zur Rückgabe aus . Strafen für vorzeitige Vertragskündigung sowie zwingende Vor-Rückgabe-Wartungsanforderungen können die Grundkosten für das Leasing um fünfzehn bis zwanzig Prozent erhöhen die Überprüfung der Rückgabebedingungen und die Festlegung akzeptabler Verschleißstandards vor Unterzeichnung hilft, kostspielige Überraschungen am Ende einer Leasinglaufzeit zu vermeiden. .
Gewinnschwellen für den betrieblichen Break-Even bei der langfristigen Fuhrparkplanung
Die Entscheidung, ob ein Fahrzeug gekauft oder geleast wird, kompakte Bagger hängt von den jährlichen Betriebsstunden und den prognostizierten Projektplänen ab. der Kauf erfordert höhere Anfangsausgaben, darunter Anzahlungen, Darlehenszinsen, Versicherungsprämien und präventive Wartung. die Eigentumskosten bleiben jedoch unabhängig davon, wie viele Stunden das Gerät täglich läuft, stabil. leasing bietet vorhersehbare monatliche Ausgaben und geringere anfängliche Liquiditätsanforderungen; die Kosten steigen jedoch rasch, wenn die Stundengrenzen überschritten werden oder Langzeit-Leasings wiederholt verlängert werden. in typischen Branchenanwendungen liegt die wirtschaftliche Gewinnschwelle zwischen siebenhundert und neunhundert Betriebsstunden pro Jahr. für leichte oder gelegentliche Einsätze mit weniger als siebenhundert jährlichen Betriebsstunden bewahrt Leasing liquides Kapital und vermeidet die Halterung ungenutzter Vermögenswerte. für aktive Versorgungsunternehmer mit höheren jährlichen Einsatzstunden senkt der Kauf die stündlichen Betriebskosten, gewährleistet vollständige Geräteverfügbarkeit und ermöglicht wertvolle Eigenkapitalbildung .
Finanzielle Präzision durch exzellente Fertigung von Infront
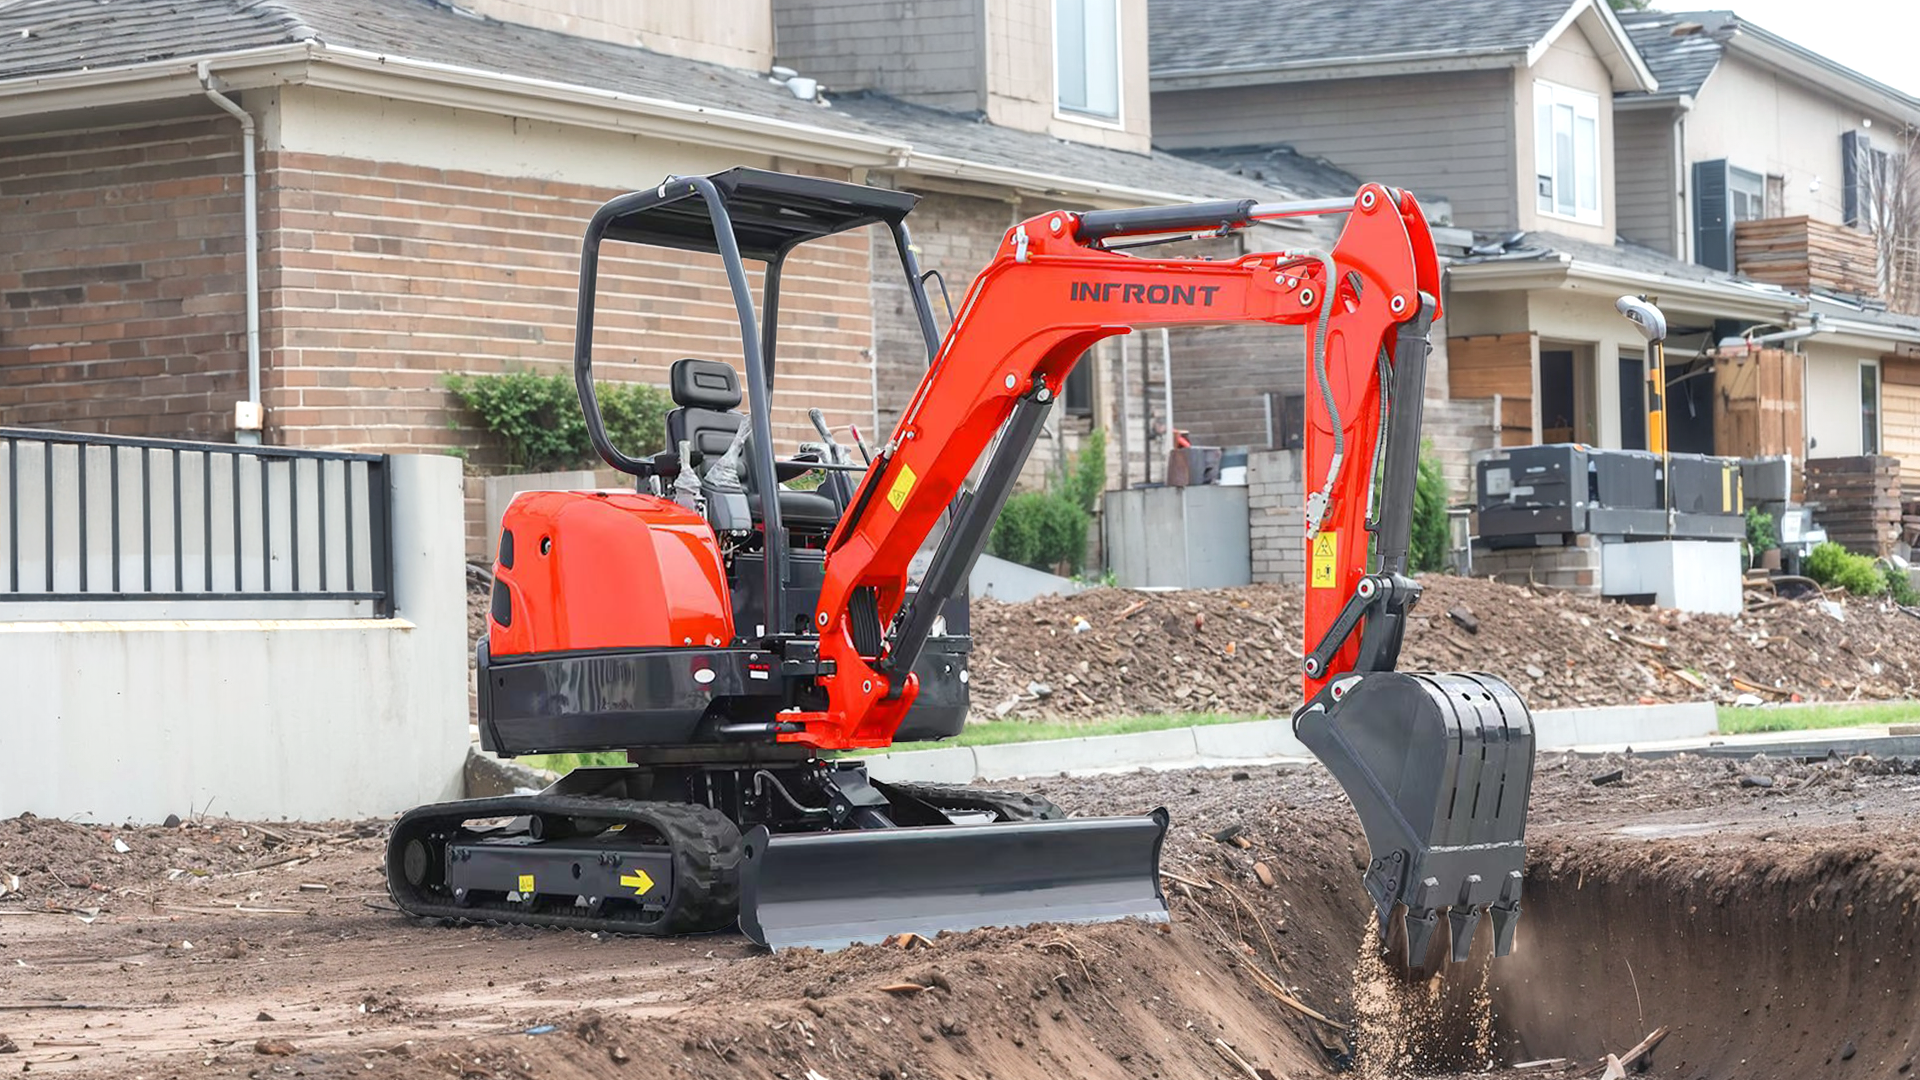
Die Maximierung der Gesamtrendite erfordert die Auswahl von Maschinen, die für strukturelle Langlebigkeit, hohen Kraftstoffwirkungsgrad und geringen Wartungsaufwand konzipiert sind . Infront entwickelt leistungsstarke kompakte Erdbewegungsmaschinen, die die Gesamtbetriebskosten für weltweit tätige Bauunternehmer senken unter Verwendung hochfester Stahlkonstruktionen, kraftstoffsparender Dieselmotoren mit niedrigen Emissionen sowie präzise abgestimmter Hydrauliksysteme bietet jede von Infront hergestellte Maschine ein gleichmäßiges Aushebverhalten und eine lange Komponenten-Lebensdauer gestützt durch effiziente globale Lieferketten, Lagerhaltung im Ausland und schnelle Ersatzteilversorgung stellt Infront ununterbrochene Baustellenproduktivität, einen hohen Wiederverkaufswert der Anlagen sowie zuverlässige betriebliche Unterstützung für wachsende Fahrzeugflotten sicher .